Domain ahvx.de kaufen?
Wir ziehen mit dem Projekt
ahvx.de um.
Sind Sie am Kauf der Domain
ahvx.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ahvx.de kaufen?
Welche Versicherung braucht man noch wenn man in Rente geht?
Welche Versicherung braucht man noch wenn man in Rente geht? Wenn man in Rente geht, ist es wichtig, sich über die verschiedenen Versicherungen Gedanken zu machen, die man möglicherweise benötigt. Dazu gehört in erster Linie die Krankenversicherung, da die gesetzliche Krankenversicherungspflicht auch im Rentenalter weiterhin besteht. Zudem kann eine private Pflegeversicherung sinnvoll sein, um im Fall der Pflegebedürftigkeit finanziell abgesichert zu sein. Auch eine Haftpflichtversicherung ist wichtig, um sich vor Schadensersatzforderungen Dritter zu schützen. Darüber hinaus kann eine Rechtsschutzversicherung im Rentenalter nützlich sein, um rechtliche Auseinandersetzungen abzusichern. Es ist ratsam, sich frühzeitig über die verschiedenen Versicherungsoptionen zu informieren und individuell zu entscheiden, welche Versicherungen im Rentenalter sinnvoll sind. **
Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
Ähnliche Suchbegriffe für HBN---Bacillus-Subtilis
Top-Angebote
Produkte zum Begriff HBN---Bacillus-Subtilis:
-
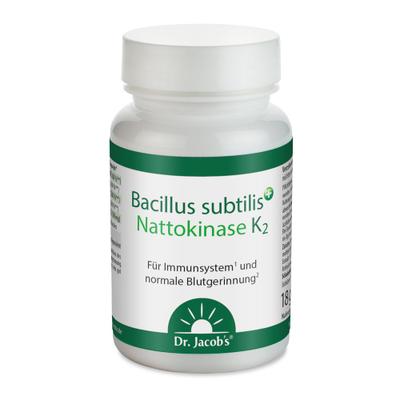
Bacillus Subtilis Plus Dr. Jacob's 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel für Immunsystem und normale Blutgerinnung Verwendung/Anwendung/Verzehrempfehlung: Täglich am Morgen oder Abend 1-2 Kapseln nüchtern einnehmen. Nährwertdeklaration: Nährstoffe pro 1 Kapsel pro 2 Kapseln %NRV* Vitamin A 240 μg RE 480 μg RE 30% / 60% Vitamin C 24 mg 48 mg 30% / 60% Zink 5 mg 10 mg 50% / 100% Vitamin K2 18 μg 36 μg 24% / 48% Nattokinase 1000 FU 2000 FU ** / ** Bacillus subtilis 2,5 Milliarden 5 Milliarden ** / ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Acerolakirsch-Extrakt (39%), Überzugsmittel Hydroxypropylmethylcellulose (pflanzliche Kapselhülle), fermentierter Sojabohnen-Extrakt (16%), Bacillus subtilis (8%), Zinkcitrat, Magnesiumcarbonat, Vitamin A, Vitamin K 2 (Menachinon, all-trans MK-7). Allergene: keine, kann Spuren von Schalenfrüchten enthalten Nettofüllmenge: 60 Kapseln = 18,0 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Trocknungselement nicht verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Jacob's Medical GmbH Platter Straße 92 65232 Taunusstein Weitere Hinweise: Bei der Einnahme von Arzneimitteln sollte das Produkt nur unter ärztlicher Aufsicht verzehrt werden. Bei Einnahme von Vitamin-K-Antagonisten (Gerinnungshemmer vom Cumarin-Typ) muss eine Absprache mit dem Arzt erfolgen! Nicht für Kinder, Jugendliche, Schwangere und Stillende geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/202619,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bacillus subtilis plus Dr.Jacob's Kapseln 60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Für Immunsystem* und normale Blutgerinnung*Gut für Blutgefäße, Zellschutz und Schleimhäute (Darm, Atemwege)*Mit dem...22,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papaya Kapseln mit Bacillus subtilis (100 Stück) - MoringaGarden<p>Die praktischen, hochkonzentrierten Kapseln mit Papayablattpulver lassen sich einfach dosieren und bequem in den Alltag integrieren.</p> <h2>Zutaten</h2> <ul> <li>325 mg Papaya „Cubana“ Blattpulver</li> <li>Bacillus subtilis (1 Milliarde KbE/g)</li> </ul> <p>KbE = koloniebildende Einheiten.</p> <h2>Verzehrempfehlung</h2> <p>2-mal täglich 1 Kapsel mit ausreichend Flüssigkeit einnehmen.</p> <h2>Inhalt</h2> <p>100 Kapseln</p> <h2>Hinweise</h2> <p>Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Schwangere und stillende Frauen sollten vor der Einnahme ärztlichen Rat einholen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Außerhalb der Reichweite von Kindern aufbewahren. Nach dem Öffnen kühl und trocken lagern.</p> <p>Gemäß der EU-Health-Claim-Verordnung dürfen keine gesundheits...49,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **
-
Ist es nicht sozial ungerecht, dass Frau Merkel jeden Monat eine Rente von 15000 Euro bekommt?
Die Höhe der Rente von Frau Merkel mag für einige Menschen als sozial ungerecht empfunden werden. Es ist jedoch wichtig zu beachten, dass diese Rente aufgrund ihrer langjährigen Tätigkeit als Bundeskanzlerin und ihrer Beiträge in das Rentensystem berechnet wird. Die Rentenhöhe basiert auf den gesetzlichen Bestimmungen und ist nicht spezifisch für Frau Merkel festgelegt. **
-
Wie kann man sich finanziell schützen, um in verschiedenen Lebensbereichen wie Versicherung, Investitionen und Vorsorge optimal abgesichert zu sein?
Um sich finanziell optimal abzusichern, ist es wichtig, verschiedene Versicherungen abzuschließen, wie z.B. eine Haftpflichtversicherung, eine Berufsunfähigkeitsversicherung und eine private Krankenversicherung. Zudem sollte man regelmäßig in verschiedene Anlageformen investieren, um sein Vermögen zu diversifizieren und langfristig Rendite zu erzielen. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu sorgen, z.B. durch den Abschluss einer privaten Rentenversicherung oder den Aufbau einer betrieblichen Altersvorsorge. Zuletzt ist es wichtig, regelmäßig seine finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um auch in Zukunft optimal abgesichert zu sein. **
-
Wann Prostata Vorsorge?
Die Prostata-Vorsorge sollte in der Regel ab dem 45. Lebensjahr regelmäßig durchgeführt werden. Männer mit einem erhöhten Risiko für Prostatakrebs, wie beispielsweise familiäre Vorbelastung, sollten bereits ab dem 40. Lebensjahr regelmäßige Vorsorgeuntersuchungen in Anspruch nehmen. Es ist wichtig, frühzeitig Veränderungen oder Auffälligkeiten in der Prostata zu erkennen, um gegebenenfalls rechtzeitig mit einer Behandlung beginnen zu können. Die Vorsorgeuntersuchung umfasst in der Regel eine Tastuntersuchung der Prostata sowie einen PSA-Test, der den Gehalt an Prostata-spezifischem Antigen im Blut misst. Es ist ratsam, sich mit seinem Arzt über die individuell empfohlenen Vorsorgeuntersuchungen abzustimmen. **

Was sind die verschiedenen Möglichkeiten der Finanzabsicherung und wie können sie in den Bereichen Versicherung, Investition und Vorsorge angewendet werden?
Die verschiedenen Möglichkeiten der Finanzabsicherung umfassen Versicherungen, Investitionen und Vorsorge. Versicherungen bieten Schutz vor unerwarteten Ereignissen wie Krankheit, Unfall oder Naturkatastrophen. Investitionen können genutzt werden, um langfristig Vermögen aufzubauen und für zukünftige finanzielle Bedürfnisse vorzusorgen. Vorsorge umfasst Maßnahmen wie das Sparen für den Ruhestand, die Bildung von Notfallfonds und die Erstellung eines Nachlasses, um finanzielle Sicherheit für die Zukunft zu gewährleisten. Durch die Kombination dieser verschiedenen Ansätze können Menschen ihre finanzielle Absicherung optimieren und sich gegen verschiedene Risiken schützen. **
Was sind die verschiedenen Möglichkeiten der Finanzabsicherung und wie können sie in den Bereichen Versicherung, Investition und Vorsorge angewendet werden?
Die verschiedenen Möglichkeiten der Finanzabsicherung umfassen Versicherungen, Investitionen und Vorsorge. Versicherungen bieten Schutz vor unerwarteten Ereignissen wie Krankheit, Unfall oder Naturkatastrophen. Investitionen können dazu dienen, langfristiges Vermögen aufzubauen und für zukünftige Bedürfnisse zu sorgen. Vorsorge umfasst Maßnahmen wie das Sparen für den Ruhestand oder die Bildungsfonds für Kinder, um finanzielle Sicherheit in der Zukunft zu gewährleisten. Durch die Kombination dieser verschiedenen Ansätze können Menschen ihre finanzielle Zukunft absichern und sich gegen unvorhergesehene Risiken schützen. **
Top-Angebote
Produkte zum Begriff HBN---Bacillus-Subtilis:
-
Bacillus Subtilis Plus Dr. Jacob's 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel für Immunsystem und normale Blutgerinnung Verwendung/Anwendung/Verzehrempfehlung: Täglich am Morgen oder Abend 1-2 Kapseln nüchtern einnehmen. Nährwertdeklaration: Nährstoffe pro 1 Kapsel pro 2 Kapseln %NRV* Vitamin A 240 μg RE 480 μg RE 30% / 60% Vitamin C 24 mg 48 mg 30% / 60% Zink 5 mg 10 mg 50% / 100% Vitamin K2 18 μg 36 μg 24% / 48% Nattokinase 1000 FU 2000 FU ** / ** Bacillus subtilis 2,5 Milliarden 5 Milliarden ** / ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Acerolakirsch-Extrakt (39%), Überzugsmittel Hydroxypropylmethylcellulose (pflanzliche Kapselhülle), fermentierter Sojabohnen-Extrakt (16%), Bacillus subtilis (8%), Zinkcitrat, Magnesiumcarbonat, Vitamin A, Vitamin K 2 (Menachinon, all-trans MK-7). Allergene: keine, kann Spuren von Schalenfrüchten enthalten Nettofüllmenge: 60 Kapseln = 18,0 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Trocknungselement nicht verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Dr. Jacob's Medical GmbH Platter Straße 92 65232 Taunusstein Weitere Hinweise: Bei der Einnahme von Arzneimitteln sollte das Produkt nur unter ärztlicher Aufsicht verzehrt werden. Bei Einnahme von Vitamin-K-Antagonisten (Gerinnungshemmer vom Cumarin-Typ) muss eine Absprache mit dem Arzt erfolgen! Nicht für Kinder, Jugendliche, Schwangere und Stillende geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/202619,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bacillus subtilis plus Dr.Jacob's Kapseln 60 StNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Für Immunsystem* und normale Blutgerinnung*Gut für Blutgefäße, Zellschutz und Schleimhäute (Darm, Atemwege)*Mit dem...22,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung braucht man noch wenn man in Rente geht?
Welche Versicherung braucht man noch wenn man in Rente geht? Wenn man in Rente geht, ist es wichtig, sich über die verschiedenen Versicherungen Gedanken zu machen, die man möglicherweise benötigt. Dazu gehört in erster Linie die Krankenversicherung, da die gesetzliche Krankenversicherungspflicht auch im Rentenalter weiterhin besteht. Zudem kann eine private Pflegeversicherung sinnvoll sein, um im Fall der Pflegebedürftigkeit finanziell abgesichert zu sein. Auch eine Haftpflichtversicherung ist wichtig, um sich vor Schadensersatzforderungen Dritter zu schützen. Darüber hinaus kann eine Rechtsschutzversicherung im Rentenalter nützlich sein, um rechtliche Auseinandersetzungen abzusichern. Es ist ratsam, sich frühzeitig über die verschiedenen Versicherungsoptionen zu informieren und individuell zu entscheiden, welche Versicherungen im Rentenalter sinnvoll sind. **
-
Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
-
Ist Riester Rente eine vermögenswirksame Leistung?
Nein, die Riester Rente ist keine vermögenswirksame Leistung. Die vermögenswirksamen Leistungen sind zusätzliche Geldleistungen, die der Arbeitgeber an den Arbeitnehmer zahlt, um dessen Vermögensbildung zu unterstützen. Die Riester Rente hingegen ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der der Sparer selbst Beiträge einzahlt und dafür staatliche Zulagen und Steuervorteile erhält. Die Riester Rente dient also primär der Altersvorsorge und nicht der Vermögensbildung im Sinne der vermögenswirksamen Leistungen. **
-
Ist es nicht sozial ungerecht, dass Frau Merkel jeden Monat eine Rente von 15000 Euro bekommt?
Die Höhe der Rente von Frau Merkel mag für einige Menschen als sozial ungerecht empfunden werden. Es ist jedoch wichtig zu beachten, dass diese Rente aufgrund ihrer langjährigen Tätigkeit als Bundeskanzlerin und ihrer Beiträge in das Rentensystem berechnet wird. Die Rentenhöhe basiert auf den gesetzlichen Bestimmungen und ist nicht spezifisch für Frau Merkel festgelegt. **
Ähnliche Suchbegriffe für HBN---Bacillus-Subtilis
-
Papaya Kapseln mit Bacillus subtilis (100 Stück) - MoringaGarden<p>Die praktischen, hochkonzentrierten Kapseln mit Papayablattpulver lassen sich einfach dosieren und bequem in den Alltag integrieren.</p> <h2>Zutaten</h2> <ul> <li>325 mg Papaya „Cubana“ Blattpulver</li> <li>Bacillus subtilis (1 Milliarde KbE/g)</li> </ul> <p>KbE = koloniebildende Einheiten.</p> <h2>Verzehrempfehlung</h2> <p>2-mal täglich 1 Kapsel mit ausreichend Flüssigkeit einnehmen.</p> <h2>Inhalt</h2> <p>100 Kapseln</p> <h2>Hinweise</h2> <p>Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Schwangere und stillende Frauen sollten vor der Einnahme ärztlichen Rat einholen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Außerhalb der Reichweite von Kindern aufbewahren. Nach dem Öffnen kühl und trocken lagern.</p> <p>Gemäß der EU-Health-Claim-Verordnung dürfen keine gesundheits...49,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich finanziell schützen, um in verschiedenen Lebensbereichen wie Versicherung, Investitionen und Vorsorge optimal abgesichert zu sein?
Um sich finanziell optimal abzusichern, ist es wichtig, verschiedene Versicherungen abzuschließen, wie z.B. eine Haftpflichtversicherung, eine Berufsunfähigkeitsversicherung und eine private Krankenversicherung. Zudem sollte man regelmäßig in verschiedene Anlageformen investieren, um sein Vermögen zu diversifizieren und langfristig Rendite zu erzielen. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu sorgen, z.B. durch den Abschluss einer privaten Rentenversicherung oder den Aufbau einer betrieblichen Altersvorsorge. Zuletzt ist es wichtig, regelmäßig seine finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um auch in Zukunft optimal abgesichert zu sein. **
-
Wann Prostata Vorsorge?
Die Prostata-Vorsorge sollte in der Regel ab dem 45. Lebensjahr regelmäßig durchgeführt werden. Männer mit einem erhöhten Risiko für Prostatakrebs, wie beispielsweise familiäre Vorbelastung, sollten bereits ab dem 40. Lebensjahr regelmäßige Vorsorgeuntersuchungen in Anspruch nehmen. Es ist wichtig, frühzeitig Veränderungen oder Auffälligkeiten in der Prostata zu erkennen, um gegebenenfalls rechtzeitig mit einer Behandlung beginnen zu können. Die Vorsorgeuntersuchung umfasst in der Regel eine Tastuntersuchung der Prostata sowie einen PSA-Test, der den Gehalt an Prostata-spezifischem Antigen im Blut misst. Es ist ratsam, sich mit seinem Arzt über die individuell empfohlenen Vorsorgeuntersuchungen abzustimmen. **
-
Was sind die verschiedenen Möglichkeiten der Finanzabsicherung und wie können sie in den Bereichen Versicherung, Investition und Vorsorge angewendet werden?
Die verschiedenen Möglichkeiten der Finanzabsicherung umfassen Versicherungen, Investitionen und Vorsorge. Versicherungen bieten Schutz vor unerwarteten Ereignissen wie Krankheit, Unfall oder Naturkatastrophen. Investitionen können genutzt werden, um langfristig Vermögen aufzubauen und für zukünftige finanzielle Bedürfnisse vorzusorgen. Vorsorge umfasst Maßnahmen wie das Sparen für den Ruhestand, die Bildung von Notfallfonds und die Erstellung eines Nachlasses, um finanzielle Sicherheit für die Zukunft zu gewährleisten. Durch die Kombination dieser verschiedenen Ansätze können Menschen ihre finanzielle Absicherung optimieren und sich gegen verschiedene Risiken schützen. **
-
Was sind die verschiedenen Möglichkeiten der Finanzabsicherung und wie können sie in den Bereichen Versicherung, Investition und Vorsorge angewendet werden?
Die verschiedenen Möglichkeiten der Finanzabsicherung umfassen Versicherungen, Investitionen und Vorsorge. Versicherungen bieten Schutz vor unerwarteten Ereignissen wie Krankheit, Unfall oder Naturkatastrophen. Investitionen können dazu dienen, langfristiges Vermögen aufzubauen und für zukünftige Bedürfnisse zu sorgen. Vorsorge umfasst Maßnahmen wie das Sparen für den Ruhestand oder die Bildungsfonds für Kinder, um finanzielle Sicherheit in der Zukunft zu gewährleisten. Durch die Kombination dieser verschiedenen Ansätze können Menschen ihre finanzielle Zukunft absichern und sich gegen unvorhergesehene Risiken schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.